Escrevo este artigo com finalidade meramente informativa. Como Contabilista Certificada, fui convidada a redigir esta explicação para ajudar empresários e profissionais a compreenderem os benefícios fiscais que podem ser relevantes para as suas empresas. A informação foi recolhida a partir de fontes oficiais e da legislação consultada. Não substitui a análise do caso concreto, a legislação em vigor nem o aconselhamento do contabilista ou das entidades competentes.
Os benefícios fiscais para empresas podem fazer diferença no imposto a pagar, mas não chegam à contabilidade por adivinhação. Uma máquina comprada, um reforço de capitais próprios ou um projeto de investigação exigem análise e documentação. Quando a informação chega tarde, a empresa pode perder uma oportunidade prevista na lei.
Isso não significa que todas as empresas paguem imposto a mais, nem permite quantificar uma perda geral sem dados. O problema é concreto: deixar de analisar um benefício aplicável ou incumprir uma condição pode impedir a sua utilização. Por isso, a conversa deve começar antes da decisão e continuar ao longo do ano.
Este artigo considera a legislação consultada em 21 de outubro de 2026 e centra-se sobretudo em empresas sujeitas a IRC. Alguns incentivos abrangem também outras situações, que identificamos quando relevante. Uma proposta de Orçamento do Estado para 2027 não substitui as regras em vigor para 2026.
Benefícios fiscais para empresas: deduzir não é receber o mesmo valor
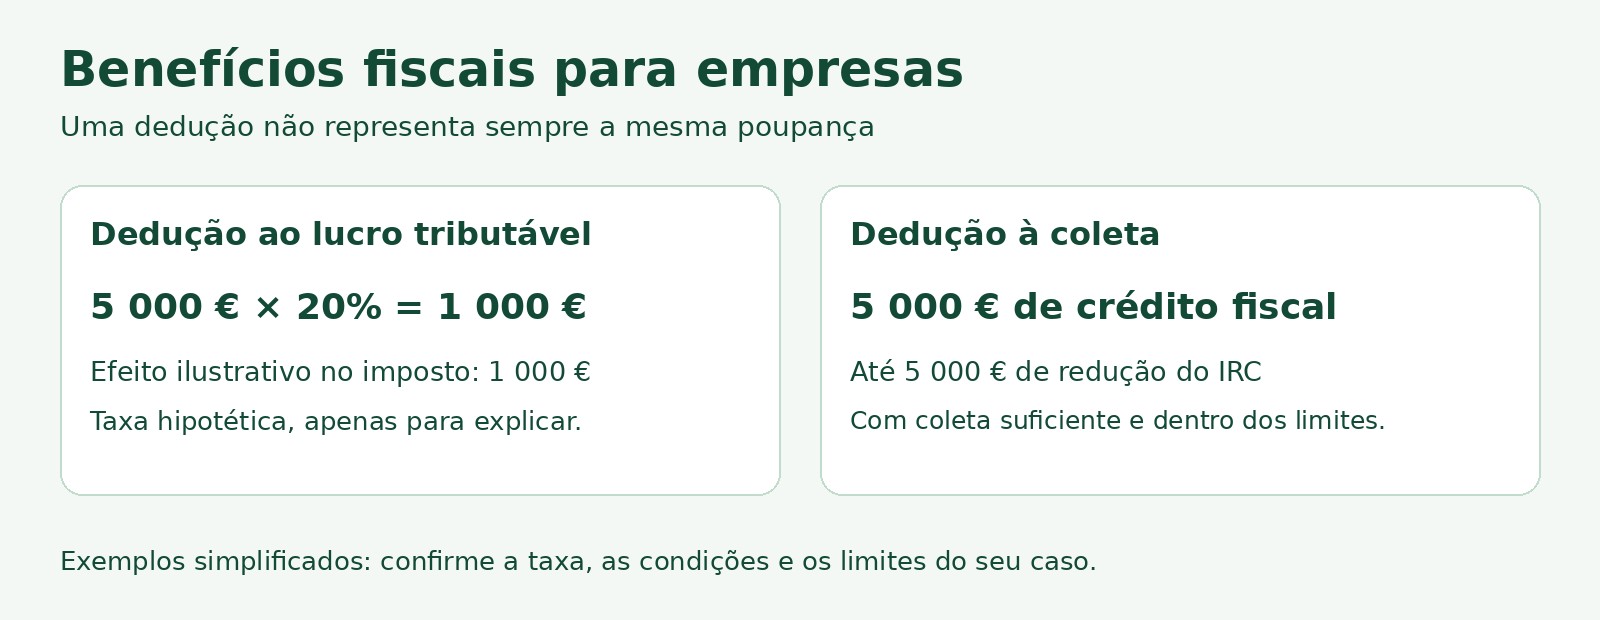
Antes de olhar para percentagens, perceba onde atua o incentivo. Uma dedução ao lucro tributável reduz a base sobre a qual se calcula o imposto. Já uma dedução à coleta reduz o IRC apurado, dentro das condições e dos limites legais. Por isso, são mecanismos diferentes.
Num exemplo puramente ilustrativo, uma dedução adicional de 5 000 euros ao lucro tributável, com uma taxa hipotética de 20%, teria um efeito de 1 000 euros no imposto. Não representaria uma poupança de 5 000 euros. A taxa de 20% serve apenas para explicar a conta; não é uma indicação da taxa aplicável à sua empresa em 2026.
Em contrapartida, um crédito fiscal de 5 000 euros poderia reduzir a coleta nesse montante se a empresa tivesse coleta suficiente e cumprisse os limites. Por isso, uma percentagem anunciada nunca basta para calcular a poupança efetiva. Considere também a tributação concreta e as regras de utilização do benefício.
Capitalização: o ICE merece análise quando reforça os capitais próprios
O Incentivo à Capitalização das Empresas, previsto no artigo 43.º-D do Estatuto dos Benefícios Fiscais, permite uma dedução ao lucro tributável calculada sobre aumentos líquidos de capitais próprios elegíveis. A regra base utiliza a média da Euribor a 12 meses do período, acrescida de dois pontos percentuais.
Podem entrar no apuramento determinadas entradas de capital e a aplicação de lucros distribuíveis em resultados transitados, reservas ou capital. Contudo, existem exclusões, saídas a descontar e condições de acesso. Um empréstimo do sócio à sociedade não deve ser confundido com uma entrada de capital elegível.
Antes de distribuir resultados ou reforçar o capital, peça uma simulação. Além disso, confirme os movimentos do próprio exercício e dos períodos anteriores relevantes, bem como as regras transitórias aplicáveis. O cálculo depende de mais informação do que o saldo de capitais próprios no balanço.
Investimento: o RFAI não se aplica a qualquer compra
O Regime Fiscal de Apoio ao Investimento, RFAI, pode permitir deduções à coleta de IRC para investimentos elegíveis. Porém, não basta comprar equipamento novo. É necessário verificar a atividade, a região, o projeto, os ativos e as condições legais, incluindo as relacionadas com criação e manutenção de emprego.
O artigo 22.º do Código Fiscal do Investimento prevê exclusões de ativos e requisitos de permanência dos bens. Por isso, a compra de uma viatura ligeira de passageiros ou de mobiliário corrente não deve ser apresentada como um investimento automaticamente abrangido. Uma lista de faturas não substitui a análise do projeto.
O artigo 23.º estabelece percentagens diferentes conforme a região e o montante investido. Em regra, fora das situações especiais de início de atividade previstas na lei, a utilização anual encontra o limite de 50% da coleta. A insuficiência de coleta pode permitir o reporte nos termos do regime.
Além disso, confirme os limites de auxílios de Estado e a acumulação com outros apoios. Não some percentagens de incentivos sobre a mesma despesa sem verificar a compatibilidade. Faça essa análise antes de considerar a poupança no orçamento do investimento.
Benefícios fiscais para empresas que valorizam salários
Em 2026, o artigo 19.º-B do EBF prevê a consideração em 200% dos encargos elegíveis com aumentos salariais de trabalhadores com contrato sem termo. Exige, entre outras condições, aumentos mínimos de 4,6% na retribuição base anual média da empresa e na retribuição base anual dos trabalhadores que auferiam até à média da empresa, nos termos legais.
Há também requisitos ligados à regulamentação coletiva, limites por trabalhador e exclusões. A atualização da remuneração mínima mensal garantida não entra, por si só, nos encargos majoráveis previstos no regime. Assim, aumentar salários não garante automaticamente o incentivo.
A consideração em 200% não significa que o Estado pague o dobro do aumento. Num exemplo simplificado, 1 000 euros de encargos integralmente elegíveis seriam considerados por 2 000 euros para o efeito fiscal previsto. A parcela adicional seria de 1 000 euros, cujo efeito no imposto depende da situação da empresa.
Informação organizada ajuda a detetar oportunidades
Uma compra de equipamento, um aumento salarial e um projeto técnico costumam passar por pessoas diferentes. Por isso, combine uma rotina simples: a gestão comunica decisões previstas e a contabilidade identifica o que precisa de analisar. Não espere pela preparação da declaração para revelar um projeto iniciado meses antes.
Além disso, mantenha documentos de investimento, contratos, deliberações e mapas de custos ligados ao respetivo projeto. A organização comercial ajuda, mas não demonstra, por si só, a elegibilidade de uma despesa. O programa de faturação também não substitui o cálculo do incentivo nem a validação técnica.
Se está a avaliar o Vendus, pode testar a organização dos documentos e da informação comercial da atividade. Contudo, a análise destes benefícios continua a exigir o trabalho do contabilista e, quando aplicável, dos responsáveis técnicos do projeto.
Investigação e desenvolvimento: confirme o SIFIDE na versão atual
A redação atual do artigo 35.º do Código Fiscal do Investimento inclui o SIFIDE II nos períodos de tributação de 2014 a 2026. O diploma de agosto de 2026 alterou o regime. Por isso, um texto antigo que termine a vigência em 2025 não basta para analisar despesas de 2026.
O artigo 38.º prevê uma taxa base de 32,5% das despesas elegíveis e uma componente incremental, sujeita às condições legais. Isso não transforma qualquer compra de software ou melhoria de rotina em investigação e desenvolvimento. A empresa deve demonstrar a natureza das atividades e separar as despesas e os financiamentos relevantes.
Além disso, o artigo 40.º estabelece obrigações de candidatura e prova. A regra legal aponta para o final do quinto mês do ano seguinte ao exercício, pelo que deve acompanhar o procedimento e eventuais alterações oficiais de prazo. Guarde informação técnica e financeira durante o projeto, em vez de tentar reconstruí-la no fim.
A redação atual contém também restrições relacionadas com despesas financiadas por fundos de investimento no âmbito do SIFIDE II e por outros apoios públicos. Assim, não conclua que a mesma despesa pode gerar o benefício em todas as entidades envolvidas.
Não use listas antigas de benefícios fiscais para empresas
Uma lista encontrada na internet pode misturar benefícios atuais, regimes revogados e deduções de anos anteriores ainda em acompanhamento. A DLRR, dedução por lucros retidos e reinvestidos, é um exemplo: o respetivo regime foi revogado pela Lei n.º 24-D/2022. Não a trate como um incentivo aberto a novos lucros de 2026.
Contudo, a revogação não dispensa a análise das obrigações e dos efeitos associados a benefícios anteriormente utilizados. Por isso, distinga três perguntas: posso aceder agora, tenho montantes anteriores a utilizar e continuo sujeito a condições de manutenção? A resposta pode variar entre regimes.
Da mesma forma, uma notícia sobre uma proposta legislativa não permite preencher uma declaração como se a medida já estivesse em vigor. Confirme o diploma publicado, a data de produção de efeitos e o período a que se aplica.
O que levar à próxima reunião com o contabilista
Não precisa de chegar à reunião com o benefício escolhido. Precisa de apresentar os factos. Leve os investimentos previstos e realizados, as decisões sobre resultados, os aumentos salariais e os projetos de desenvolvimento. Depois, peça uma avaliação de elegibilidade, prazo, documentação e poupança estimada.
Em seguida, separe o potencial do que já pode utilizar. Um montante apurado pode não reduzir todo o imposto deste ano por falta de coleta ou por limites legais. Além disso, mantenha um responsável pelo cumprimento das condições posteriores, sobretudo quando existem bens e postos de trabalho a preservar.
Por fim, acompanhe os valores na declaração Modelo 22 e nos anexos aplicáveis. A apresentação de um anexo não cria, por si só, o direito ao benefício. O cálculo e os documentos devem sustentar a informação declarada.
Lista de preparação
- Identificar o período fiscal e a lei aplicável.
- Confirmar atividade, dimensão, localização e situação fiscal e contributiva.
- Separar despesas elegíveis, financiamento e outros apoios.
- Reunir provas, cálculos e candidaturas necessárias.
- Verificar limites, reporte e condições de manutenção.
- Rever a declaração e calendarizar os acompanhamentos.
A poupança começa antes da declaração
Os benefícios fiscais para empresas devem entrar na preparação das decisões, e não apenas na procura de uma dedução no fecho do ano. Conhecer o regime, cumprir as condições e guardar provas são partes do mesmo trabalho.
O objetivo não é investir ou aumentar gastos só para pagar menos imposto. É tomar decisões úteis para o negócio e perceber se a lei prevê um incentivo aplicável. Com informação atempada e validação profissional, reduz o risco de perder oportunidades ou utilizar benefícios sem fundamento.