Uma encomenda aparece como paga, a fatura segue para o cliente e, alguns dias depois, entra dinheiro no banco. Parece um circuito fechado. Contudo, basta uma comissão, uma devolução ou um pagamento em falta para os números deixarem de coincidir. Gerir faturas e pagamentos em lojas online começa por perceber essas diferenças.
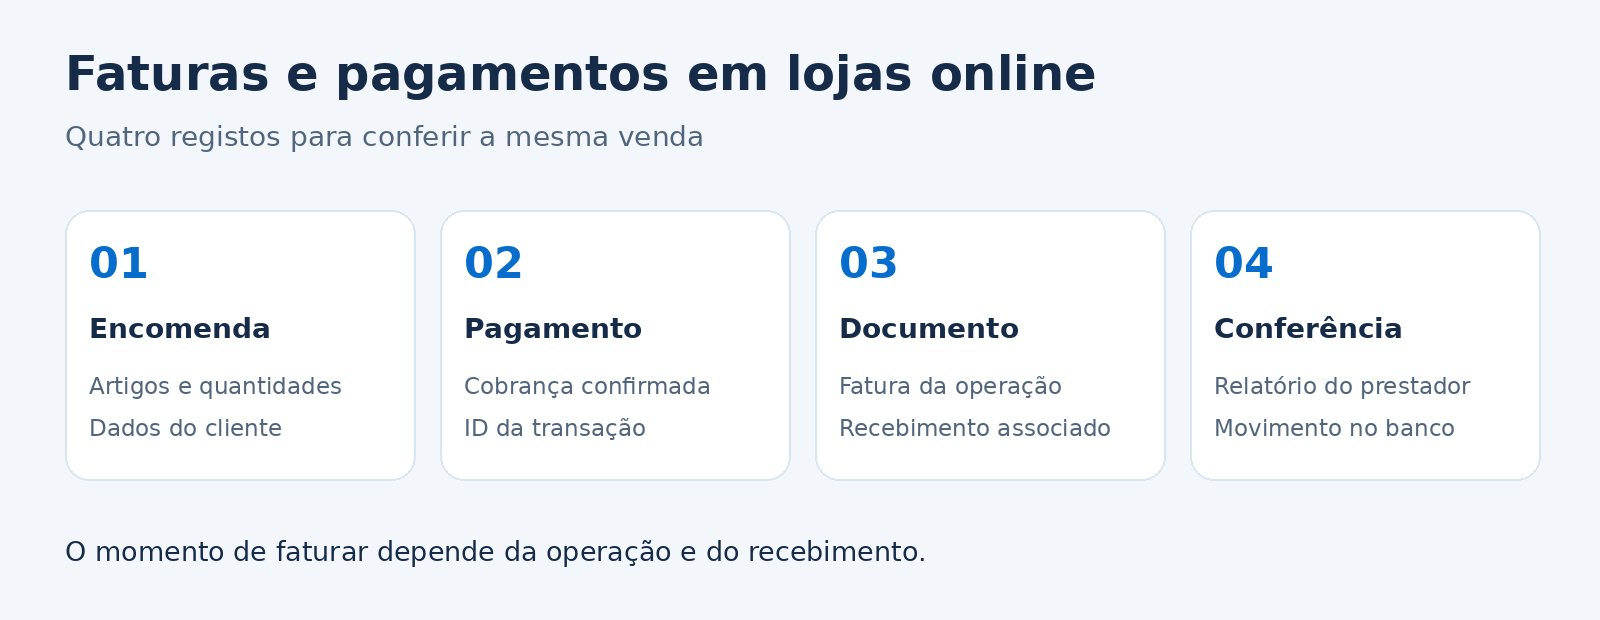
A solução passa por ligar quatro registos: a encomenda, o documento fiscal, o pagamento e o movimento bancário. Quando consegue seguir esse percurso, encontra os erros mais depressa. Além disso, evita cobrar duas vezes, esquecer uma fatura ou tratar uma comissão como desconto ao cliente.
Faturas e pagamentos em lojas online: quatro registos diferentes
A encomenda descreve o que o cliente pediu. A fatura documenta a operação para efeitos fiscais. O registo de pagamento indica o dinheiro recebido do cliente. Por fim, o movimento bancário mostra o montante que chegou à conta. Os quatro registos podem ter datas e valores diferentes.
Por exemplo, o cliente pode pagar hoje e o prestador de pagamentos transferir o dinheiro depois. Nesse intervalo, existe um recebimento confirmado no prestador, mas ainda não existe a entrada correspondente no banco. Por isso, não marque a encomenda como não paga apenas porque o extrato bancário ainda não mostra o valor.
Por isso, escolha uma referência comum, como o número da encomenda, e guarde a relação com a fatura e o identificador da transação. Assim, consegue pesquisar o mesmo negócio na loja, no programa de faturação e no relatório de pagamentos.
Quando emitir a fatura de uma venda online
Por isso, não use a chegada do dinheiro ao banco como único momento de faturação. O prazo depende da operação e do recebimento. No caso de pagamentos anteriores ao fornecimento, o artigo 36.º do CIVA prevê a emissão da fatura na data do recebimento. A transferência posterior do prestador para o banco não deve servir de motivo para adiar essa emissão.
Nas restantes operações, a regra geral prevê a emissão até ao quinto dia útil seguinte ao momento em que o imposto é devido. Contudo, uma autorização de cartão não equivale necessariamente a um pagamento recebido. Confirme que evento da sua integração representa uma cobrança efetiva e que documento deve emitir.
Se o cliente paga depois de a loja emitir a fatura, registe o recebimento e associe-o ao documento existente. Por isso, não emita uma segunda fatura para representar o pagamento. Da mesma forma, trate os adiantamentos sem voltar a faturar o mesmo valor na conclusão da venda.
Antes de automatizar, combine o procedimento com o contabilista. Este guia centra-se na organização de vendas correntes; operações internacionais, regimes especiais e situações particulares exigem configuração própria.
Faturas e pagamentos em lojas online: exemplo de 123 euros
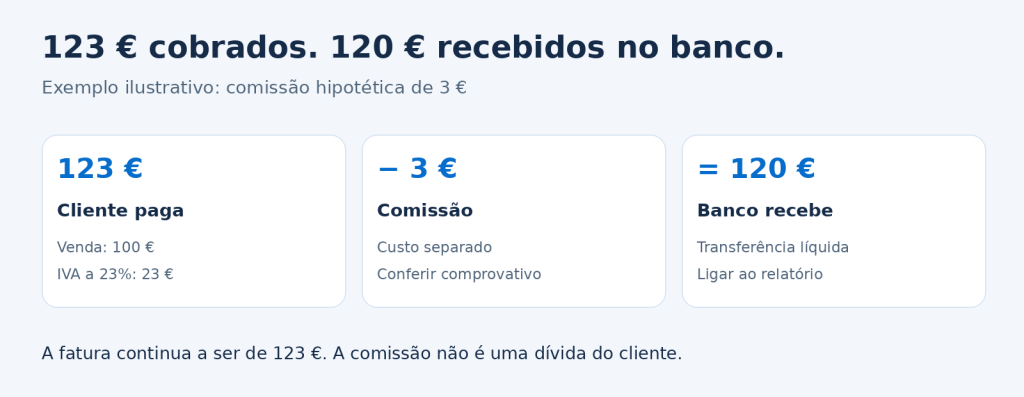
Imagine uma venda de 123 euros, incluindo IVA à taxa de 23%, num exemplo simplificado de uma operação sujeita a essa taxa no continente. A base tributável é de 100 euros e o IVA é de 23 euros. O prestador de pagamentos retém uma comissão hipotética de 3 euros e transfere 120 euros.
A fatura ao cliente continua a ser de 123 euros. A comissão não reduz o preço da venda nem significa que o cliente ficou a dever 3 euros. É um movimento separado, cujo documento e tratamento contabilístico deve conferir. Neste exemplo, a conta fecha assim: 123 euros cobrados menos 3 euros de comissão correspondem a 120 euros transferidos.
Se o prestador juntar várias vendas numa transferência, compare o lote completo. Some as cobranças, desconte os reembolsos, as comissões e outros movimentos identificados no relatório. Em seguida, confira o resultado com o banco. Nunca force a correspondência de uma transferência com uma única fatura.
Como escolher o evento que desencadeia a faturação
Um erro frequente consiste em faturar sempre que alguém cria uma encomenda. No entanto, uma encomenda pode ficar sem pagamento, expirar ou sofrer alterações. Defina primeiro o percurso de cada método: cartão, MB WAY, referência Multibanco, transferência e pagamento na entrega.
Nos pagamentos imediatos, confirme a cobrança antes de assinalar o pagamento. Na transferência bancária, confira o movimento recebido. Já no pagamento na entrega, distinga a expedição, a cobrança ao cliente e o acerto posterior com a transportadora. A obrigação de faturar não desaparece por o cliente pagar mais tarde.
Além disso, escolha apenas um sistema responsável pela emissão. Se a loja e um segundo módulo emitirem documentos para o mesmo evento, poderá duplicar a venda. Além disso, guarde o identificador do evento e da encomenda para impedir que uma notificação repetida crie outra fatura.
Se está a avaliar o Vendus, teste o circuito completo com a sua plataforma e os seus métodos de pagamento. Confirme a integração, os custos e o plano necessário antes de decidir. Uma demonstração deve incluir também uma devolução e uma falha de comunicação.
Dados do cliente, portes e descontos: confira antes de emitir
Antes de tudo, reveja os dados que a loja envia para o programa: nome, identificação fiscal quando aplicável, país, morada e contacto para entrega do documento. Por outro lado, distinga a morada de faturação da morada de envio. Além disso, permita que o cliente indique o NIF quando o solicita.
Em seguida, confira as referências dos produtos, as quantidades e as taxas aplicáveis. Um cupão pode abranger só alguns artigos; por isso, não distribua o desconto de forma arbitrária. Os portes também merecem configuração própria. Não presuma que todas as linhas usam sempre a mesma taxa de IVA.
Por fim, compare uma encomenda real com a fatura resultante, linha a linha. Além disso, verifique os arredondamentos e o total final. Se os programas trabalharem com preços com e sem IVA de forma diferente, resolva essa divergência antes de ligar a emissão automática.
Devoluções: o reembolso não substitui a correção da fatura
Considere uma venda de dois artigos de 61,50 euros cada, totalizando 123 euros. O cliente devolve um dos artigos e a loja aceita reembolsar 61,50 euros. Nesse caso, trate a correção documental e o movimento financeiro como duas tarefas relacionadas.
Em seguida, emita o documento retificativo adequado, como uma nota de crédito, com referência à fatura original. Depois, associe o reembolso à transação e guarde a confirmação. Por isso, não apague a fatura só porque a encomenda passou a mostrar o estado de devolvida.
No exemplo, a venda corrigida fica em 61,50 euros. Contudo, o valor líquido no banco depende também das comissões e das condições do prestador. Não presuma que a comissão inicial regressa automaticamente. Confira o relatório, sobretudo quando o reembolso ocorre num lote posterior.
Para regularizações de IVA a favor do vendedor, o artigo 78.º prevê condições, incluindo prova de que o adquirente tomou conhecimento da retificação ou foi reembolsado do imposto. Preserve os comprovativos e valide o procedimento com o contabilista.
Uma rotina diária para faturas e pagamentos em lojas online
Por isso, reserve alguns minutos por dia para comparar as encomendas, os documentos e os pagamentos. Em primeiro lugar, comece pelas exceções: pagamento confirmado sem fatura, documento duplicado, valor divergente ou reembolso pendente. Assim, trata primeiro o que pode afetar o cliente ou o fecho das contas.
Em seguida, acompanhe as transferências previstas pelos prestadores. Uma cobrança confirmada ainda em liquidação é diferente de uma encomenda por pagar. Por isso, mantenha listas distintas para essas situações e atribua um responsável a cada erro.
No fim do mês, entregue ao contabilista os documentos de venda e retificação, os relatórios dos prestadores, os comprovativos de comissões e os extratos necessários. Além disso, preserve as referências que permitem ligar os movimentos.
O controlo está na ligação entre os registos
Gerir faturas e pagamentos em lojas online não exige copiar tudo para uma folha de cálculo. Exige um circuito em que consegue explicar cada valor: o que o cliente comprou, o que pagou, o que a loja faturou e o que chegou ao banco.
Comece por testar uma venda normal, uma encomenda sem pagamento e uma devolução parcial. Depois, automatize o que funciona e acompanhe as exceções. Uma loja organizada consegue crescer sem transformar cada fecho de mês numa investigação.